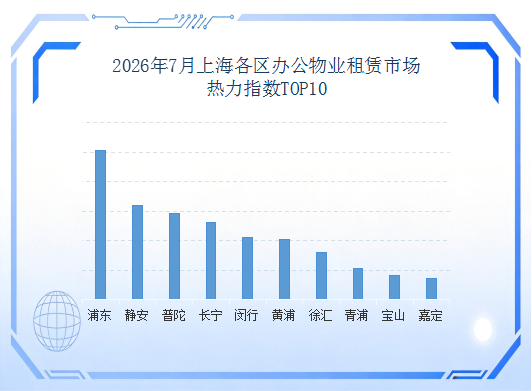
2026年7月份上海各区办公物业租赁市场热力指数TOP10
办办网发布时间:2026-08-21 17:40:10
2026年7月上海办公物业租赁市场呈现“一超多强、性价比主导”的格局。浦东以23.08%的需求占比和25.25的热力指数双双领跑,稳居市场核心;静安在关注度(17.25%)和热力指数(15.90)上均位列第二,核心区吸引力持续回升。
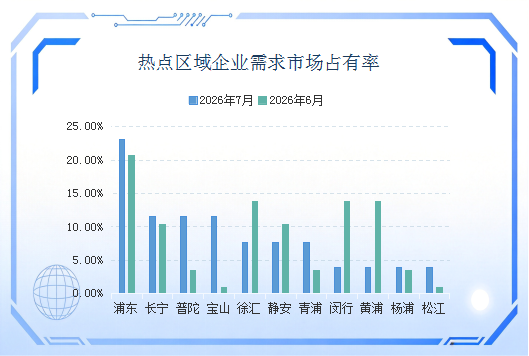
需求分布:浦东一骑绝尘,青浦大幅退潮
7月的需求分布发生了结构性变化。浦东以23.08%的占比一骑绝尘,较6月的20.69%进一步扩大领先优势。长宁、普陀、宝山以11.5%左右的占比形成第二梯队,徐汇、静安、青浦以7-8%的占比组成第三梯队。值得注意的是,青浦从6月20%的绝对领跑位置骤降至7.69%,已跌出前十,降幅超过12个百分点。与此同时,宝山以11.54%的占比新晋进入需求前十,显示郊区需求格局正在经历深度调整。整体来看,7月需求分布更加分散,前十区域占比更加均匀,从6月的三足鼎立演变为浦东一超多强的新格局。
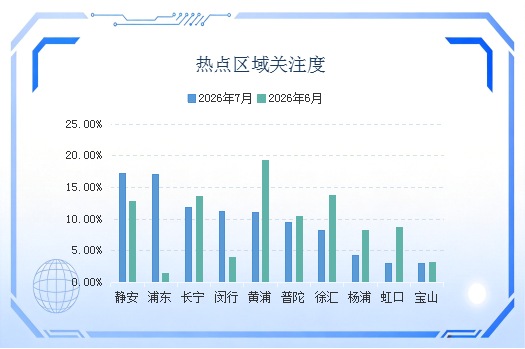
黄浦关注度回落,静安强势领跑
7月关注度格局出现明显变化。静安以17.25%的关注度高居榜首,较6月的12.79%大幅提升4.46个百分点,核心区商务办公的吸引力持续增强。浦东以16.97%紧随其后,较6月的14.20%上升2.77个百分点。长宁和闵行分列三四位,其中闵行从6月的4.01%跃升7.12个百分点,成为本轮涨幅最大的区域,反映出企业对高性价比区域的追捧加剧。
黄浦从6月19.25%的榜首位置下滑至11.04%,退居第五位。整体来看,市场对核心区与新兴商务区的认知正在重新校准,选址逻辑从唯地段论向性价比优先加速转变。
小户型仍占绝对主导,中大户型需求小幅调整
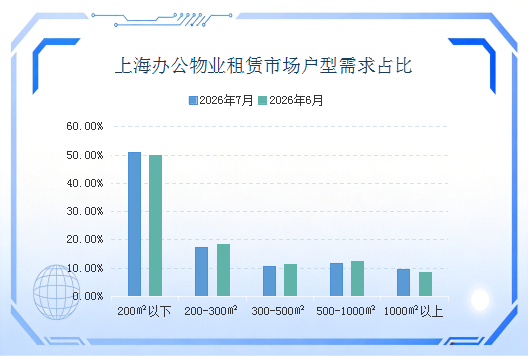
从户型面积需求来看,7月市场延续了刚需主导的特征,200㎡以下的办公空间占比51.06%,较6月的49.70%略有上升,依然占据半壁江山。这说明小户型的灵活办公空间仍然是市场的绝对刚需。
与此同时,中等需求户型需求微降。500-1000㎡区间保持在11.44%的较高水平,1000㎡以上从8.50%回升至9.59%。大户型需求的回升,反映部分企业正在考虑适度扩大办公面积。
租金需求向中低价位集中,性价比优先趋势延续
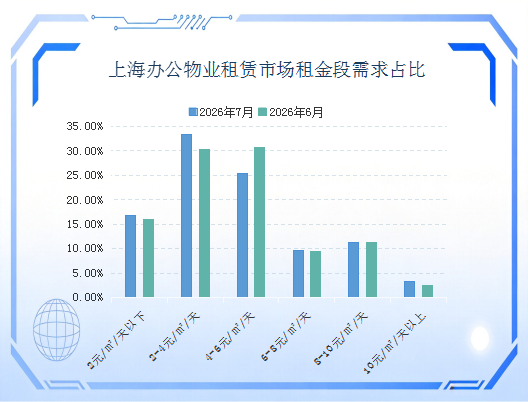
7月的租金分布数据延续了性价比优先的市场趋势。2-4元/㎡/天区间以33.45%的占比成为最大需求段,较6月的30.27%上升超过3个百分点。4-6元/㎡/天区间从30.67%下降至25.45%,降幅超过5个百分点,不再是与2-4元并列的最大需求区间。
中低价位段(6元以下)合计占比达75.61%,虽较6月略有下降,仍占据绝对主导地位。中段价格区间需求微升,基本保持稳定。10元/㎡/天以上的高端需求从2.46%上升至3.37%,有所回暖。总体来看,7月租金需求继续向中低价位左移,4-6元区间的需求分流明显,市场对办公成本的极致压缩趋势依然延续。
办办网数据研究中心编制
统计时间:2026年7月1日-2026年7月31日
(本内容仅供行业研究人员、企业、机关单位参考使用,不做任何投资建议)

办办网微信公众号


 关注微信服务号