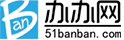
2026年4月份上海各区办公物业租赁市场热力指数TOP10
办办网发布时间:2026-05-15 17:34:19
2026年4月,上海办公租赁市场较3月份进一步回暖。从热力指数数据来看,市场呈现出非常明显的“一超多强”格局,浦东新区凭借其庞大的经济体量和多元化的产业结构,以绝对优势领跑全市,成为办公租赁市场的“绝对主力”。
传统核心商圈如静安、徐汇紧随其后,新城板块普陀、宝山、松江的崛起是本月亮点,但与浦东仍有明显差距,说明上海的多中心化发展已成定局。
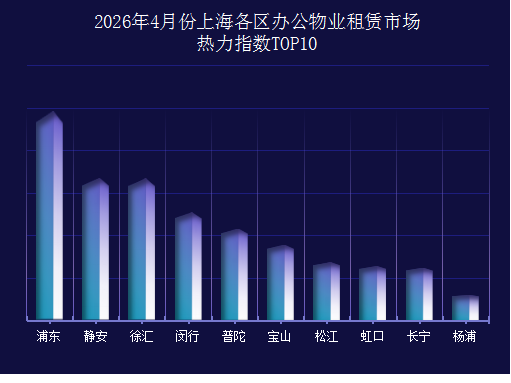
企业选址偏好转移,传统核心区的“失宠”
2026年4月上海办公租赁市场一个非常显著的“双核驱动”现象:闵行区成为了当月企业需求的绝对中心,松江也出现了惊人的需求爆发。
闵行区以约22.2%的市场占有率一骑绝尘,超越了所有传统核心区,这背后是其独特的区位和产业优势叠加的结果。
松江当月表现亮眼,市场占有率从3月的极低水平飙升至4月的20%以上,是当之无愧的黑马,这种跳跃式增长通常伴随着重大项目的成交。
4月份传统核心区需求下跌,静安和长宁在3月尚有不错的表现,但在4月需求明显回落。这并非因为企业搬离,而是企业需求被新兴区域的“高性价比”分流。相比核心商务区的商业资源和氛围,中小企业更青睐高性价比的非核心商务区。
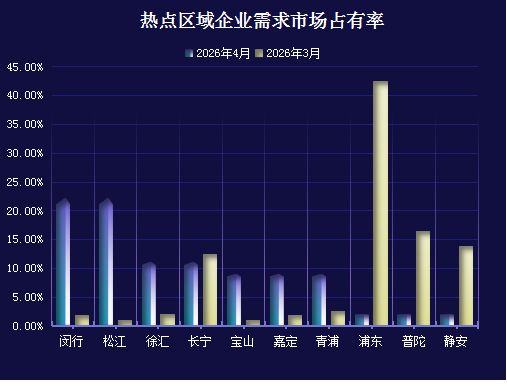
核心商务区保持韧性,强目的性需求外溢
所有列入统计的区域,其3月关注度均较2月有明显增长。
对比3月份,4月热点区域关注度的总体变化不大。
静安区以超过21.87%的关注度位居榜首与上月基本持平,黄浦区紧随其后,略有下跌但稳坐第二的位置。这两个区域高关注度说明它们是大多数企业选址时的“默认选项”。
传统大区浦东、闵行、徐汇作为第二梯队,区域关注度与3月相比数据相差不大,均略有提升。
宝山、杨浦、虹口当月区域关注度略有回落。
总体来看,核心商务区依然是市场关注的主要区域,而非核心区域则获得“目的性极强”的外溢需求,选择在闵行、松江办公的企业,往往目的明确,如制造业总部、研发中心等。
市场呈现“小而美”趋势,需求向极小户型集中
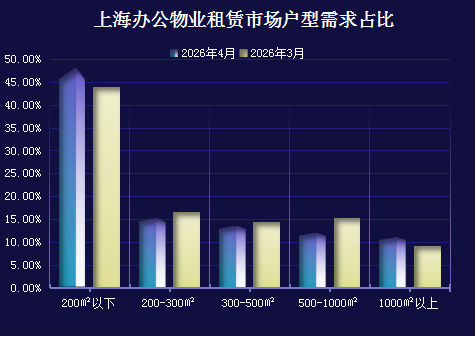
2026年4月的上海办公户型需求结构非常清晰:“刚需小户”是市场的压舱石。
200㎡以下户型成绝对主流,该办公户型占据了市场近一半的份额,并且环比3月,需求占比从34%增长到38%。
中段需求萎缩: 无论是200-300㎡、300-500㎡以及500-1000㎡以上的户型,4月的需求占比均略低于3月。
超大户型(>1100㎡)的需求略有增长。
大型企业或成熟企业的扩张步伐正在放缓,或者他们更倾向于整栋购置/长期续租现有大平层,而不是频繁在市场上租赁新的大面积单元。
极致“性价比”成为主流,高价与低价均在萎缩
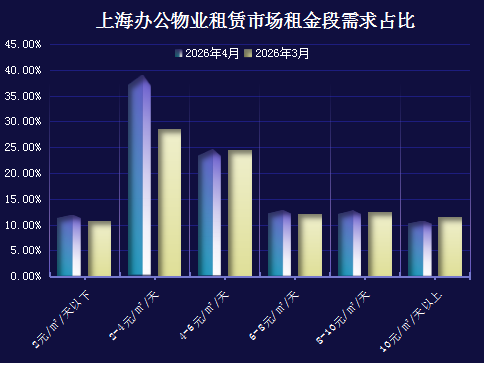
4月份的数据呈现出非常明显的单峰特征,2-4元/㎡/天这一区间的需求占比达到了约39.07%,是全市场最受欢迎的价格带,同时,该区间涨幅最为显著。
低价端(<2元/㎡/天)需求占比略有上升,高价端(>5元/㎡/天)需求占比略有下跌。而其他区间的需求占比则基本维稳。
4月份的租金需求结构表明,上海办公市场正在全面拥抱“实用主义”。对于企业而言,控制现金流和运营成本是第一要务,大量租户的预算上限收紧,或者主动寻求更低成本的办公环境。
办办网数据研究中心编制
统计时间:2026年4月1日-2026年4月30日
(本内容仅供行业研究人员、企业、机关单位参考使用,不做任何投资建议)

办办网微信公众号


 关注微信服务号