2026年三季度上海办公租赁市场回顾
办办网发布时间:2026-10-23 18:24:11
一、2026年三季度上海办公租赁市场需求解析
1.企业办公选址区域需求
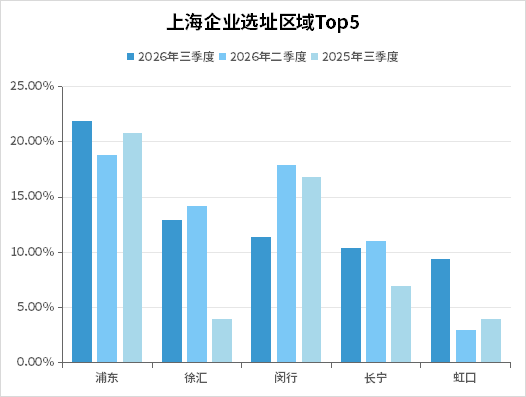
根据办办网数据,2026年三季度上海企业办公选址延续“核心引领、梯度集聚”的格局。浦东以21.9%的需求占比稳居全市首位,陆家嘴金融城、前滩总部经济带与张江科学城构成的“金融核+总部带+科创极”矩阵持续释放集聚效应;徐汇以12.9%位列第二,滨江板块人工智能与数字文创产业的导入成效显现;闵行以11.4%保持第三,漕河泾开发区与虹桥国际中央商务区的双引擎优势稳固。
长宁以10.4%位列第四,虹桥枢纽与涉外配套继续吸引高端服务企业入驻;虹口以9.4%重回前五,北外滩板块的航运金融与总部经济带动需求明显升温。五大区域合计市占率达66.0%,市场资源向头部区域集中的态势愈发明显。
环比来看,浦东需求占比较二季度提升3.1个百分点,领跑优势进一步扩大;虹口占比提升6.4个百分点,回升最为显著。同比2025年三季度,徐汇占比提升8.9个百分点,滨江科创带的产业导入持续见效;闵行同比回落5.4个百分点,区域竞争格局有所分化。
2. 企业办公选址租金需求
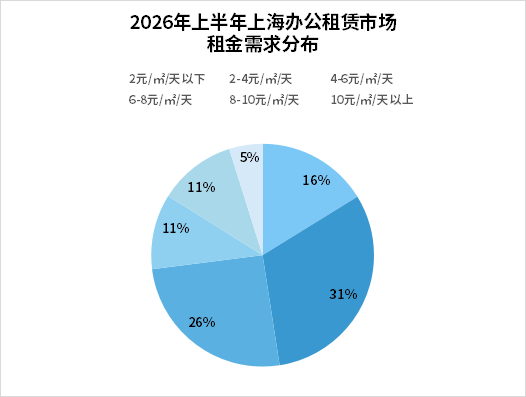
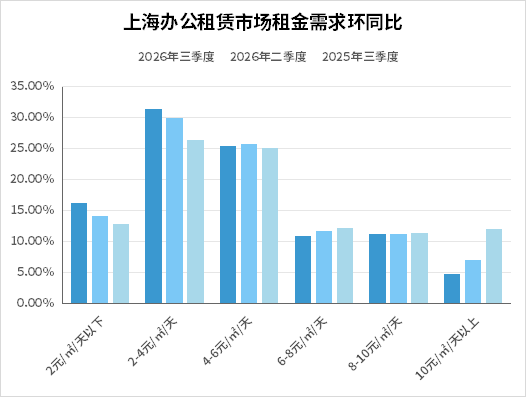
根据办办网数据,2026年三季度上海企业选址的租金需求集中于中低价位区间:2-4元/㎡/天以31.36%的占比居各档首位,4-6元/㎡/天占比25.43%次之,2元/㎡/天以下占比16.20%位列第三,三者合计超过七成,成本导向仍是企业选址的主线。
从趋势看,租金需求重心持续下移:2元/㎡/天以下低价位占比由2025年三季度的12.81%逐季抬升至16.20%;10元/㎡/天以上高端段占比则由12.00%大幅收缩至4.84%,8-10元/㎡/天段占比亦由11.47%微降至11.26%,高价需求明显降温,企业在租金预算上更趋谨慎。
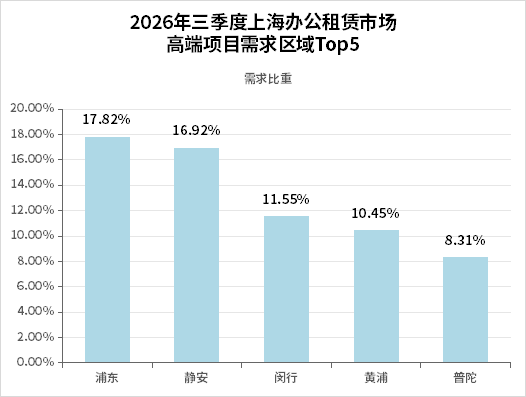
从8元/㎡/天以上高租金需求的区域分布看,浦东新区以17.82%的市场占比居首,静安区以16.92%紧随其后,闵行、黄浦、普陀分别占比11.55%、10.45%和8.31%,前五区域合计达64.95%,高租金需求同样呈现向核心产业板块集聚的特征。
3. 企业办公选址户型需求
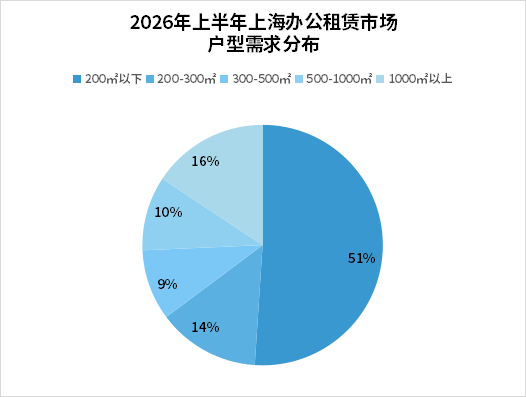
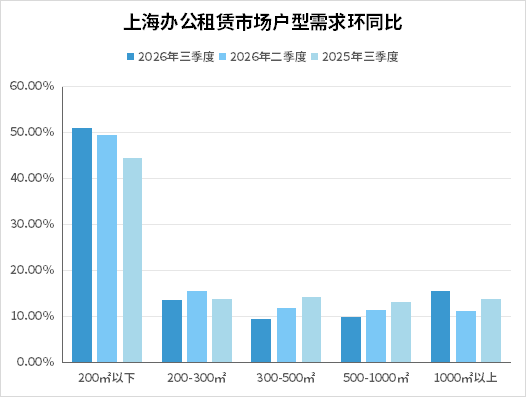
根据办办网数据,三季度200㎡以下中小户型需求占比达51.04%,较二季度的49.60%、2025年三季度的44.51%持续走高,占据市场半壁江山,中小规模办公空间仍是企业选址的绝对主力;200-300㎡、300-500㎡面积段占比分别为13.75%和9.52%,中等面积需求有所收缩。同时,1000㎡以上大面积户型占比由二季度的11.30%反弹至15.69%,500㎡以上大户型合计占比达25.68%,三季度以来大面积需求延续抬升态势,整层及独栋租赁成交活跃。
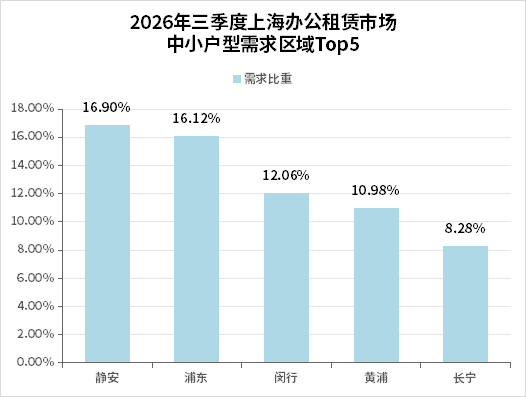
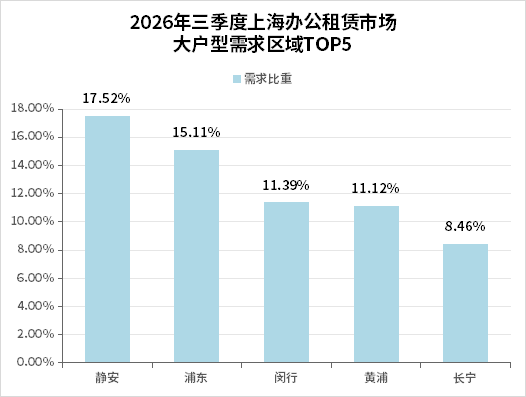
分区域看,300㎡以下中小户型需求由静安区以16.90%的占比居首,浦东、闵行、黄浦、长宁分列二至五位,核心五区合计占比超过六成。
500㎡以上大户型需求同样由静安区领跑,占比17.52%,浦东15.11%、闵行11.39%、黄浦11.12%、长宁8.46%,前五区域合计约70%,大户型需求向核心商务区甲级楼宇集中的趋势明确。
4. 市场需求主力行业类型
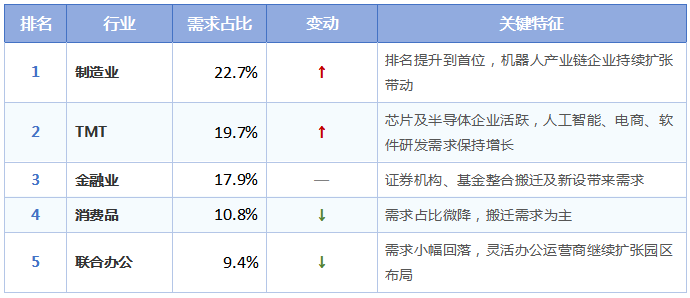
根据办办网数据显示,2026年三季度上海办公租赁市场行业需求结构持续优化:制造业占比升至首位,机器人产业链企业持续扩张是主要驱动;TMT行业占比位居第二,芯片及半导体企业最为活跃,人工智能、电商、软件研发需求保持增长;金融业占比17.9%持平,证券机构的整合搬迁及新设需求贡献突出。
消费品行业占比10.8%小幅回落,成交以搬迁需求为主;联合办公占比9.4%略有下降,但灵活办公运营商的园区布局仍在延续,年内整体呈升温态势。总体来看,制造业与TMT的扩张动能托底新兴商务区去化,金融与消费品支撑核心商圈基本盘,市场“产业驱动”的租赁格局进一步固化。
二、2026年三季度上海办公租赁市场租金走势
据办办网数据显示,三季度上海全市平均租金为3.71元/㎡/天,环比下降0.54%,同比下降1.85%,企业空间成本整体延续温和调整。十六个区域环比、同比全线回落,成本梯度依然清晰:黄浦、徐汇、静安、长宁四个核心城区保持在每天每平方米4元以上,构成第一梯队;虹口、浦东、杨浦、普陀处于3至4元区间;闵行、宝山落在2至3元区间;嘉定、松江、奉贤、青浦、金山、崇明均已降至2元以下,其中崇明为全市最低。
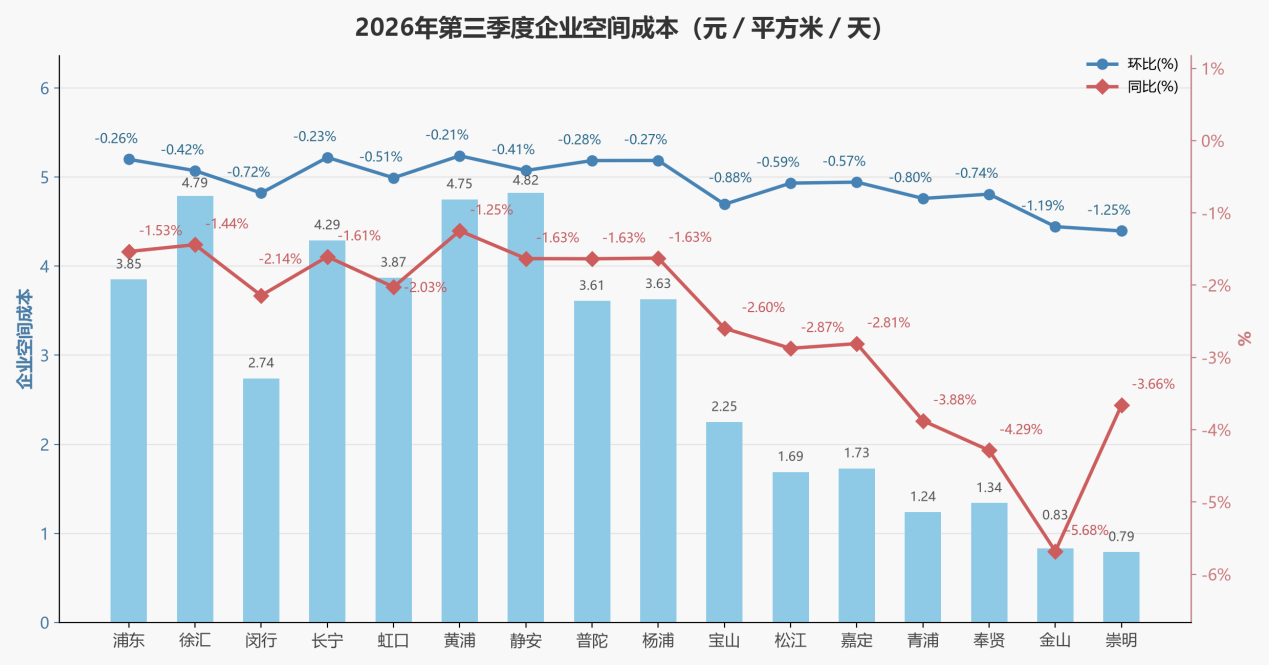
从环比看,所有区域空间成本均在下跌,但跌幅明显分化:核心城区跌幅普遍控制在0.3%以内,抗跌性突出;外围区域调整更深,崇明、金山、宝山、青浦环比跌幅明显居前。这一分化背后,是核心板块凭借成熟的商务配套与通勤优势,业主让价意愿趋于收敛,租金让利的边际效用正在递减;而外围板块去化仍主要依赖价格手段,降幅被动放大。
同比维度的分化更为显著:黄浦、徐汇、浦东等核心区跌幅控制在2%以内,金山、奉贤、青浦、崇明等远郊区域同比深跌。结合供给持续放量、需求温和修复的大背景判断,核心城区空间成本已显现筑底迹象,外围区域仍处寻底过程。对企业而言,当前核心区与外围区的价差已收窄至近年低位,升级搬迁至核心板块的成本窗口正在打开,这也是三季度中心城区需求能够保持活跃的重要原因。
三、2026年三季度上海办公租赁市场供需侧解析
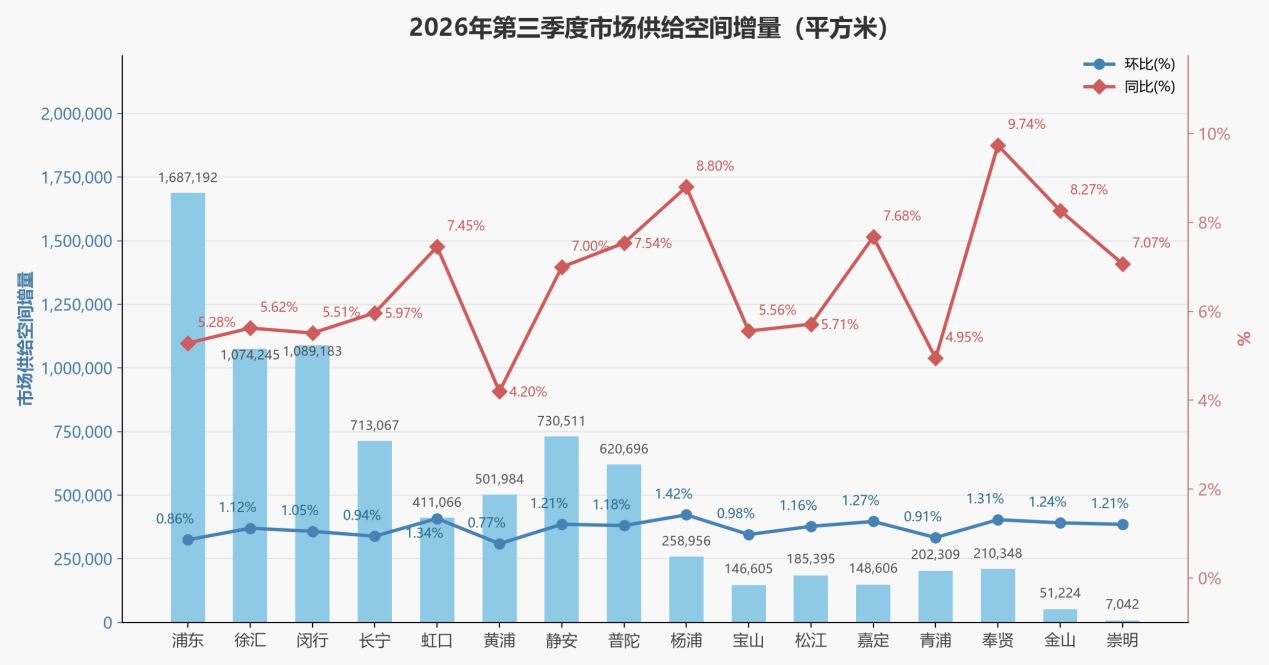
据办办网数据显示,三季度全市办公供给总量达1.85亿平方米,环比增长0.46%,同比增长3.63%;当季供给空间增量合计804万平方米,环比增长1.05%,同比增长6.08%,各区域全线扩容。浦东以接近170万平方米的增量高居首位,闵行、徐汇均超百万平方米,三区合计贡献全市近五成;从扩张速度看,奉贤、杨浦、嘉定供给同比增幅领跑,核心城区中虹口、静安放量同样明显,新增办公空间加速向外围扩散。
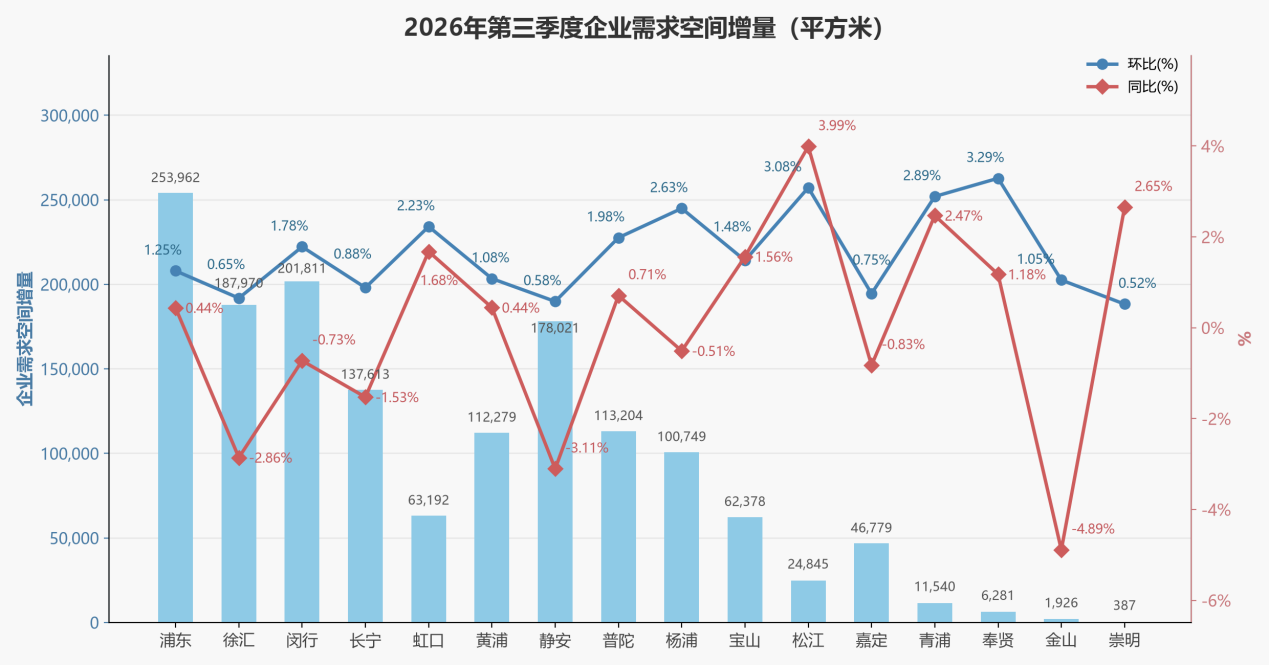
需求端,三季度全市企业需求空间增量合计150万平方米,环比增长1.35%,同比小幅下降0.67%。浦东、闵行、徐汇、静安、长宁位列前五。环比看,十六个区域全部实现正增长,奉贤、松江、青浦、杨浦领涨,需求修复由外围板块率先发力并向中心城区传导;同比看呈现分化,松江、青浦、虹口实现增长,静安、徐汇小幅回落,核心区需求修复的基础尚不牢固,企业扩张决策依然谨慎。
供需对照之下,三季度供给空间增量约为企业需求增量的五倍以上,供大于求仍是市场基本面,也是租金延续调整、去化承压的底层原因。但需求端并非全无亮点:企业新设立及扩租需求保持活跃,游戏、人工智能相关企业扩租积极,徐家汇万科中心整栋成交等标志性案例印证了优质楼宇的去化韧性。市场修复呈现鲜明的结构性特征——优质供给仍能锁定需求,同质化存量将持续承压。
四、2026年三季度上海企业空间流向综合指数排名
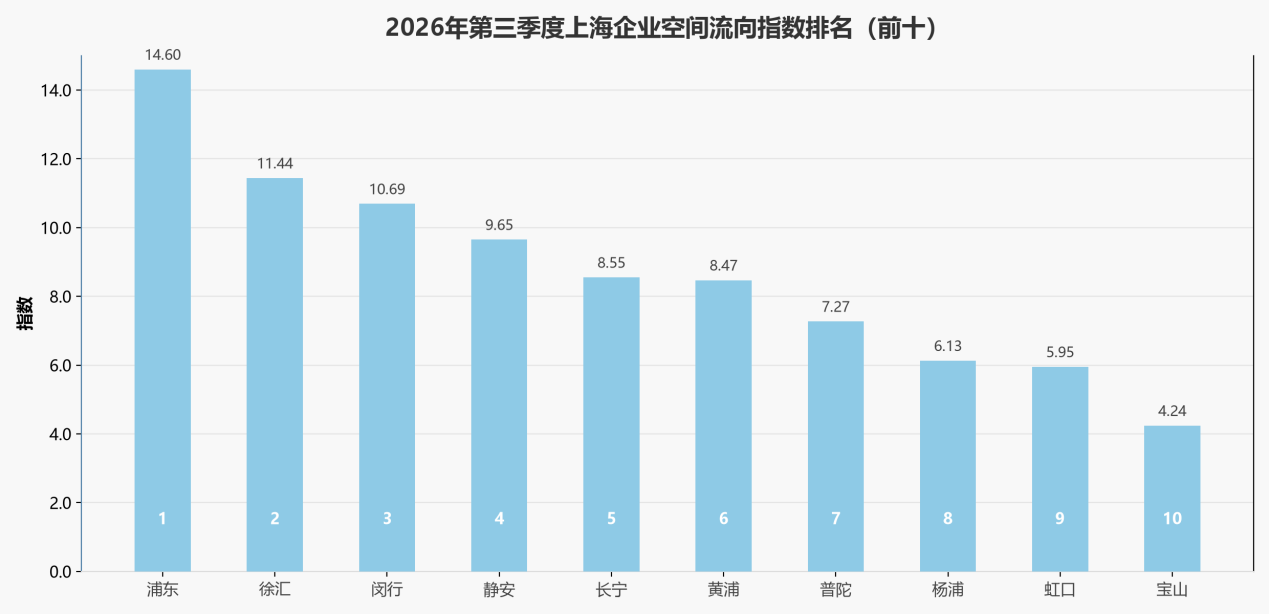
据办办网数据显示,三季度全市区域关注度达143万次,环比增长3.36%,同比增长4.46%,市场热度持续回升。企业空间流向综合指数排名中,浦东以显著优势蝉联首位;徐汇、闵行分列二、三位,构成第二梯队;静安、长宁、黄浦紧随其后、差距微小;普陀、杨浦、虹口、宝山位列七至十位。
流向格局与三季度需求增量分布高度吻合:浦东依托前滩、张江等产业板块,持续吸纳制造业与金融业企业进驻;徐汇凭借滨江板块的TMT产业导入跃居第二,龙头游戏企业整栋落子即为标志性事件;闵行依托虹桥国际开放枢纽与紫竹科创走廊稳居前三。整体看,企业选址已从单纯的成本比较,转向对产业生态、人才储备与上下游协同的综合考量,空间流向的“产业锚定”特征愈发清晰,这一趋势预计仍将主导后续市场格局。
五、展望2026年四季度
展望2026年四季度,上海办公租赁市场将在“供应高位释放”与“结构性需求修复”的博弈中延续调整。多个板块新项目计划入市,空置率预计维持高位震荡,租金下行态势短期内难以扭转,"以价换量"仍是市场主逻辑。
但需求端的积极信号也在积累:四季度是写字楼租赁的传统窗口期,人工智能、算力、生物医药、数字文创等科技产业将持续贡献需求主力,叠加低效存量空间逐步退出,市场供需关系有望边际改善。
总体来看,头部内资企业搬迁、扩租与总部置业有望为带来支撑力量,带动四季度市场平稳发展。
办办网数据研究中心编制
(本内容仅供行业研究人员、企业、机关单位参考使用,不做任何投资建议)

办办网微信公众号


 关注微信服务号